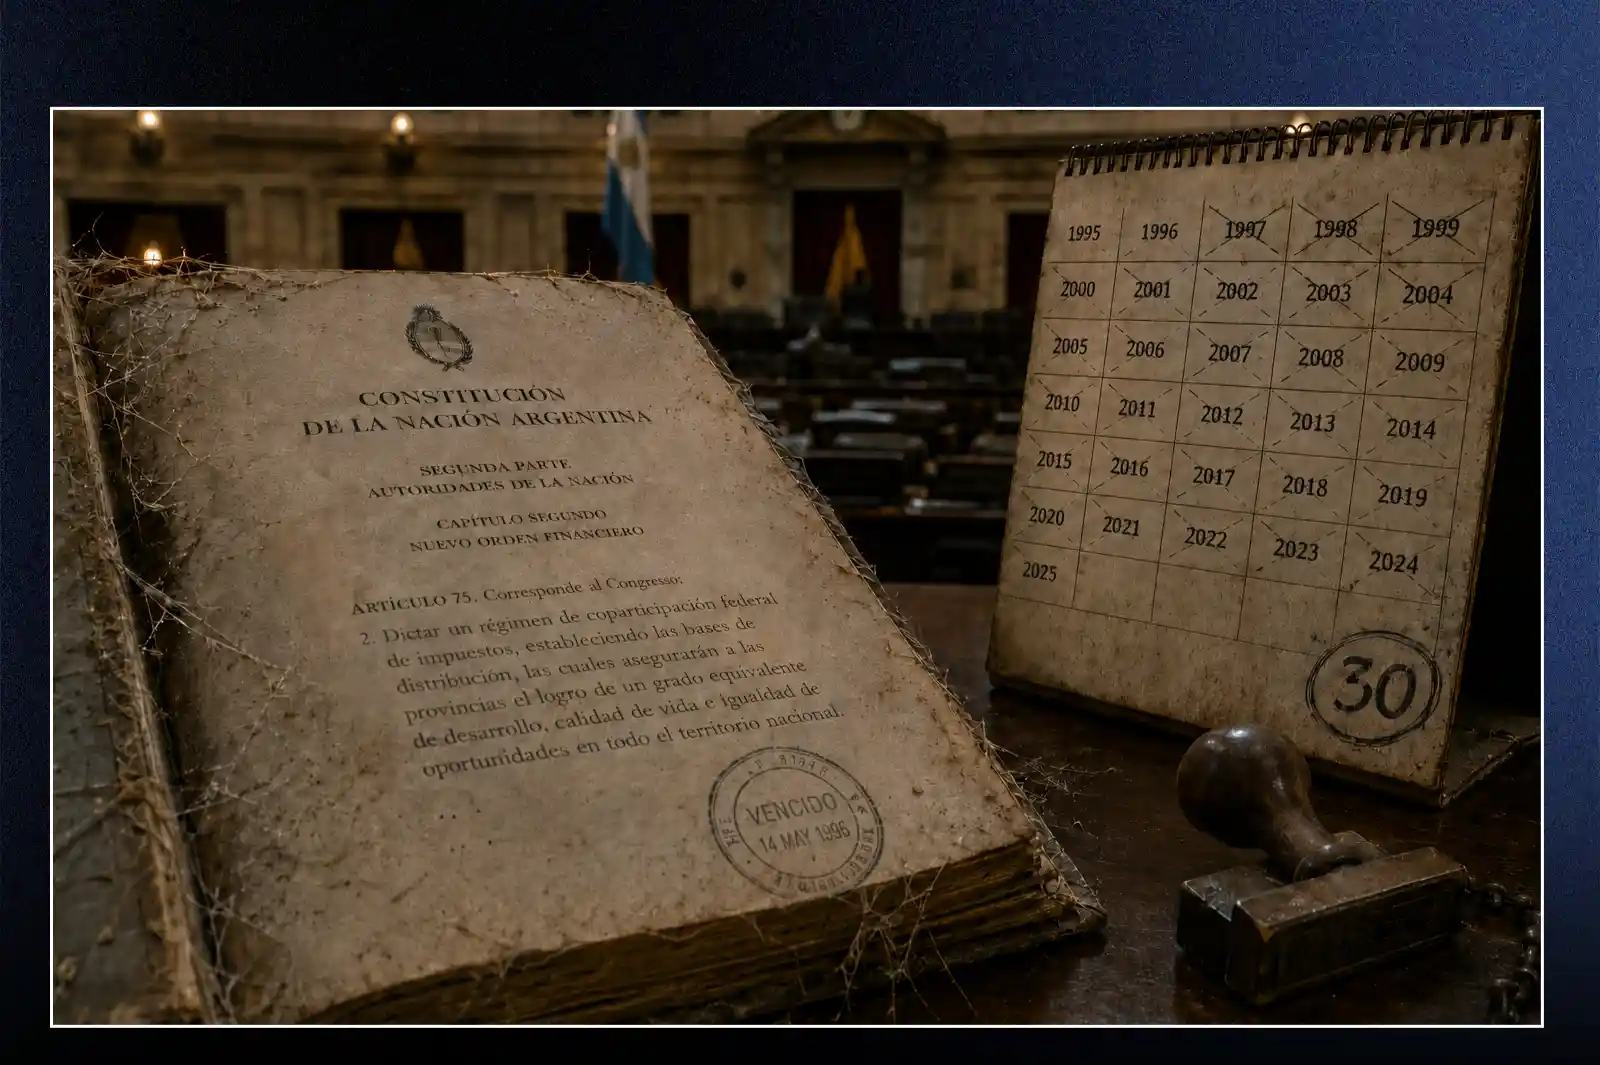

En 1994, los argentinos reformamos nuestra Constitución Nacional. Entre otros grandes temas el constituyente incorporó ese año, a través del artículo 75, inciso 2, parámetros para un nuevo régimen de coparticipación federal de impuestos, que debía establecerse antes de finalizar 1996 mediante una ley acordada entre la Nación y las Provincias.
Hace treinta años exactos que este mandato viene incumplido. Esto es un claro indicio de que el propósito del constituyente en esta materia es de cumplimiento imposible. Ello no sólo por razones sustanciales, ligadas a las sensibles cuestiones en juego (la manta corta), sino también por motivos procedimentales: el mecanismo de modificación de la coparticipación federal de impuestos que estipula el artículo 75 inc. 2 requiere no sólo de mayorías especiales en el Congreso sino también del acuerdo unánime de todas las provincias.
El asunto de la coparticipación federal de impuestos es una cuestión crucial del diseño de nuestro federalismo fiscal, que desde fines del sigo XIX se ha venido tratando por normas infraconstitucionales.
En 1994 se pretendió constitucionalizar el sistema, pero en los hechos nunca se logró salir de la última ley de coparticipación, dictada antes de esa reforma. Sólo se realizaron parches, a través de los llamados pactos fiscales, y el llamado “laberinto de la coparticipación” se terminó haciendo cada vez más intrincado. Lo que a su vez implica que se hizo progresivamente menos ágil, más pesado para el contribuyente, menos amigable para el diseño de políticas fiscales, para el Gobierno nacional pero tal vez principalmente para las provincias.
Quien resuelva ese laberinto será el gran liberador de las fuerzas productivas y económicas de la Argentina.
La coparticipación es el gran nudo gordiano de nuestro desarrollo político, económico e institucional. ¿Persistimos resignados ante el nudo, como hasta ahora, o lo cortamos de un tajo? La manera de cortarlo es convocar una reforma constitucional para rediscutir no la coparticipación, sino nuestro federalismo fiscal de manera integral.
Coparticipación no es sinónimo de federalismo
Es un error identificar coparticipación con federalismo fiscal. Coparticipación federal no es necesariamente federalismo, e incluso puede ser lo contrario.
El federalismo que proclama nuestra Constitución tiene un sentido, una causa, material. La Argentina es un país enorme y muy diverso geográficamente. El federalismo es una opción práctica. En un país de estas características conviene dejar un amplio margen de autonomía a las Provincias para que estas puedan implementar las opciones de política económica que más convengan a los recursos de que disponen.