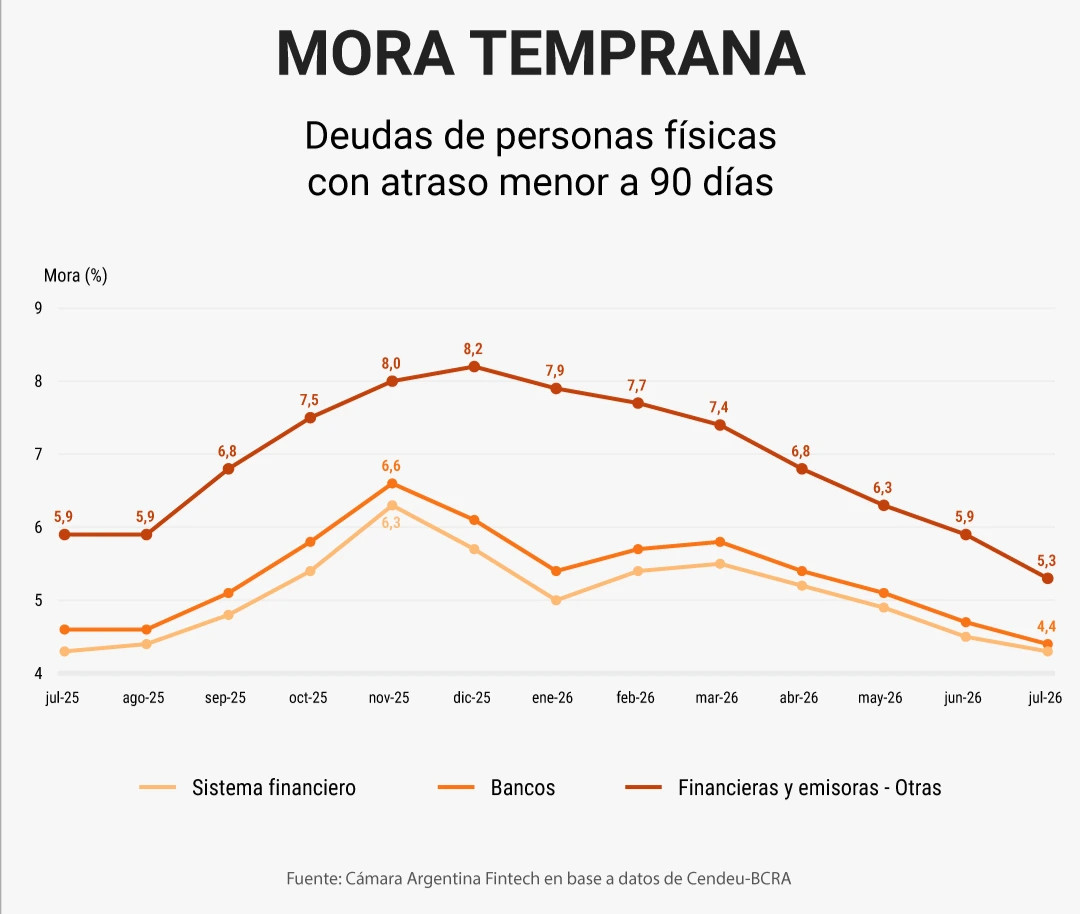
La cantidad de créditos con mora de entre 30 y 90 días viene disminuyendo desde el inicio de 2026 y el indicador pasó de un máximo de 6,6% en noviembre de 2025 a 4,4% en julio en el conjunto del sistema financiero.
El dato surge de un informe de la Cámara Argentina Fintech y refleja una mejora en los préstamos clasificados en situación 2 por el Banco Central de la República Argentina (BCRA), es decir, aquellos que presentan incumplimientos de entre 30 y 90 días.
La tendencia también se observa al analizar los distintos segmentos del sistema. En los bancos tradicionales, la mora temprana pasó de 6,3% a 4,3% durante el período analizado. En tanto, las financieras, emisoras de tarjetas y billeteras registraron una reducción desde un máximo de 8,2% en diciembre hasta 5,3% en julio.
Se reduce la mora temprana.
El comportamiento de este indicador ofrece una señal favorable sobre la evolución de la calidad de las carteras crediticias. La reducción de los atrasos tempranos muestra que una proporción menor de los préstamos está ingresando en las primeras etapas de incumplimiento.
Una fuente del sector utilizó una comparación para describir esta dinámica: “Lo que muestran los datos es que la canilla que llena el ‘balde de la mora’ cada vez aporta un caudal menor, que viene reduciéndose. Pero eso no hace que el agua que ya estaba acumulada desaparezca inmediatamente”.
Otro relevamiento, elaborado por la Universidad Austral, también detectó una señal de mejora al analizar la llamada mora operativa, que excluye de la medición a los deudores clasificados en situación 5, categoría que comprende préstamos con atrasos superiores a un año. De esta manera, ofrece una lectura complementaria sobre el comportamiento de la cartera crediticia.
Javier Milei y Luis Caputo.
Según el informe de la Cámara Argentina Fintech, “la situación 5 tiene un peso distinto en cada cartera”. En los bancos concentra $1,5 billones, mientras que las fintech y otros proveedores registran $0,9 billones cada uno.
En paralelo, las entidades financieras comenzaron a implementar planes de refinanciación destinados a facilitar la regularización de las deudas. Los bancos Nación y Provincia ya cuentan con estas alternativas y el Banco Ciudad anunció una reducción de tasas para quienes buscan ponerse al día.
La evolución de la mora temprana, que cayó de 6,6% a 4,4% en el sistema financiero, constituye así uno de los principales datos positivos recientes sobre el comportamiento de los créditos con atrasos iniciales.