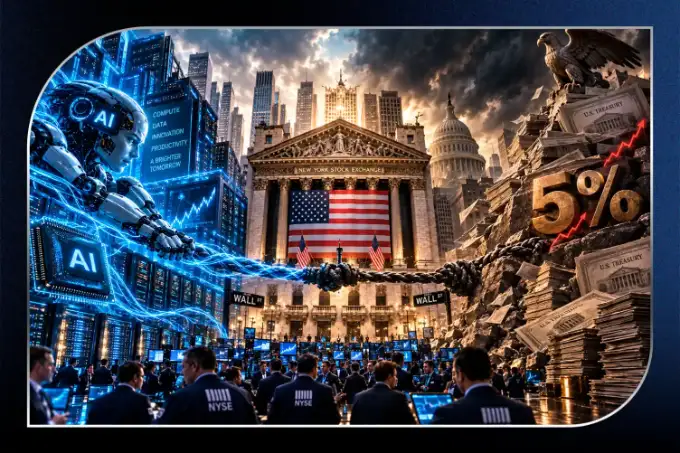

La semana dejó planteada con bastante claridad la que probablemente sea la discusión más importante para los mercados financieros durante los próximos meses: ¿puede el boom de productividad asociado a la inteligencia artificial seguir sosteniendo a Wall Street frente a tasas de interés cada vez más altas?
La Reserva Federal dio esta semana un paso que hasta hace pocos meses parecía improbable. El miércoles subió la tasa de referencia en 25 puntos básicos, llevándola al rango de 3,75%–4,00%. Fue la primera suba en tres años y, más importante todavía, la Fed dejó en claro que probablemente no sea la última. Dieciséis de los dieciocho miembros del comité esperan al menos una suba adicional antes de fin de año. Kevin Warsh justificó la decisión señalando que la economía sigue mostrando fortaleza, que la inversión continúa siendo robusta y que la inflación no está convergiendo al 2% con suficiente velocidad.
Es importante entender qué cambió. Hasta hace no demasiado tiempo, el gran debate del mercado era cuándo iba a bajar las tasas la Reserva Federal. Hoy estamos discutiendo cuántas veces más puede llegar a subirlas.
Y el mercado de bonos está dando una señal incluso más importante que la propia decisión de la Fed.
La curva de tasas sigue subiendo
Uno podría haber imaginado que una Fed más agresiva, demostrando voluntad de combatir la inflación, tranquilizaría al mercado de bonos de mediano y largo plazo. Eso no ocurrió.
Si comparamos el cierre del viernes pasado con el de este jueves, prácticamente toda la parte relevante de la curva norteamericana terminó más arriba.
La tasa a 1 año pasó de aproximadamente 4,35% a 4,44%. La de 2 años, mucho más sensible a las expectativas sobre política monetaria, subió de 4,63% a 4,76%. La de 5 años pasó de 4,78% a 4,86% y la de 10 años, de 4,96% a 5,01%. El Treasury a 30 años terminó alrededor de 5,34%, prácticamente sin cambios contra la semana anterior, aunque llegó a tocar 5,40% durante la semana.
Ese dato me parece central.
La Fed subió la tasa y, aun así, el mercado siguió exigiendo mayores rendimientos para prestarle dinero al gobierno norteamericano.
El Treasury a diez años cerró nuevamente alrededor del 5%, un nivel que se convirtió en una verdadera barrera psicológica para los mercados. El petróleo, mientras tanto, continúa por encima de los US$100 por barril, alimentando las preocupaciones inflacionarias. Los futuros ya asignan una probabilidad significativa a una nueva suba de la Fed en octubre.
Esto significa que el mercado está empezando a incorporar una realidad incómoda: quizás las tasas altas no sean un fenómeno transitorio.
¿Por qué esto todavía no golpeó más fuerte a la Bolsa?
Porque del otro lado existe una fuerza extraordinariamente poderosa: la inteligencia artificial.
Las empresas tecnológicas siguen invirtiendo cantidades gigantescas de capital en centros de datos, chips, infraestructura y modelos de inteligencia artificial. La expectativa del mercado es que esa inversión produzca un salto enorme en productividad durante los próximos años.
Y esa expectativa tiene fundamento.
Si una compañía puede producir lo mismo utilizando menos horas de trabajo, automatizar tareas, mejorar programación, reducir costos administrativos o aumentar brutalmente la productividad de sus empleados, sus márgenes pueden crecer incluso en un entorno económico menos favorable.
Ese argumento es el que continúa sosteniendo las valuaciones tecnológicas.
Esta semana se vio claramente esa divergencia. El S&P 500 terminó prácticamente sin cambios, mientras el Nasdaq logró cerrar la semana al alza gracias principalmente al impulso de los semiconductores. El Dow, mucho menos expuesto al fenómeno tecnológico, sufrió su mayor caída semanal desde marzo. Tecnología representa ya alrededor del 38% del S&P 500 y lleva una suba superior al 20% durante 2026.
Es decir: la IA todavía está consiguiendo neutralizar buena parte del efecto negativo de las tasas.