Nadie dijo que esto iba a ser fácil: las claves de la recuperación

Nadie dijo que esto iba a ser fácil: las claves de la recuperación
Imagen de Martín Sarano

Las más leídas de Opinión

Balotaje en Brasil: Sergio Massa y Axel Kicillof ratificaron su apoyo al dictador Lula da Silva

  1. Netanyahu habría ordenado que Israel reconozca la soberanía argentina sobre Malvinas

  2. Nadie dijo que esto iba a ser fácil: las claves de la recuperación

  3. Primero programaron la inteligencia artificial, después le pidieron perdón

  4. Europa esta adoptando peores características que las que tuvo América Latina

porMartín Sarano
Opinión

Los procesos de estabilización llevan tiempo, porque una macro con incentivos desalineados lleva indefectiblemente a una micro con malas inversiones. Por qué el consumo de 2023 y el boom del ladrillo pueden ser una mala vara para medir la economía actual

Agregar La Derecha Diario en
Compartir:

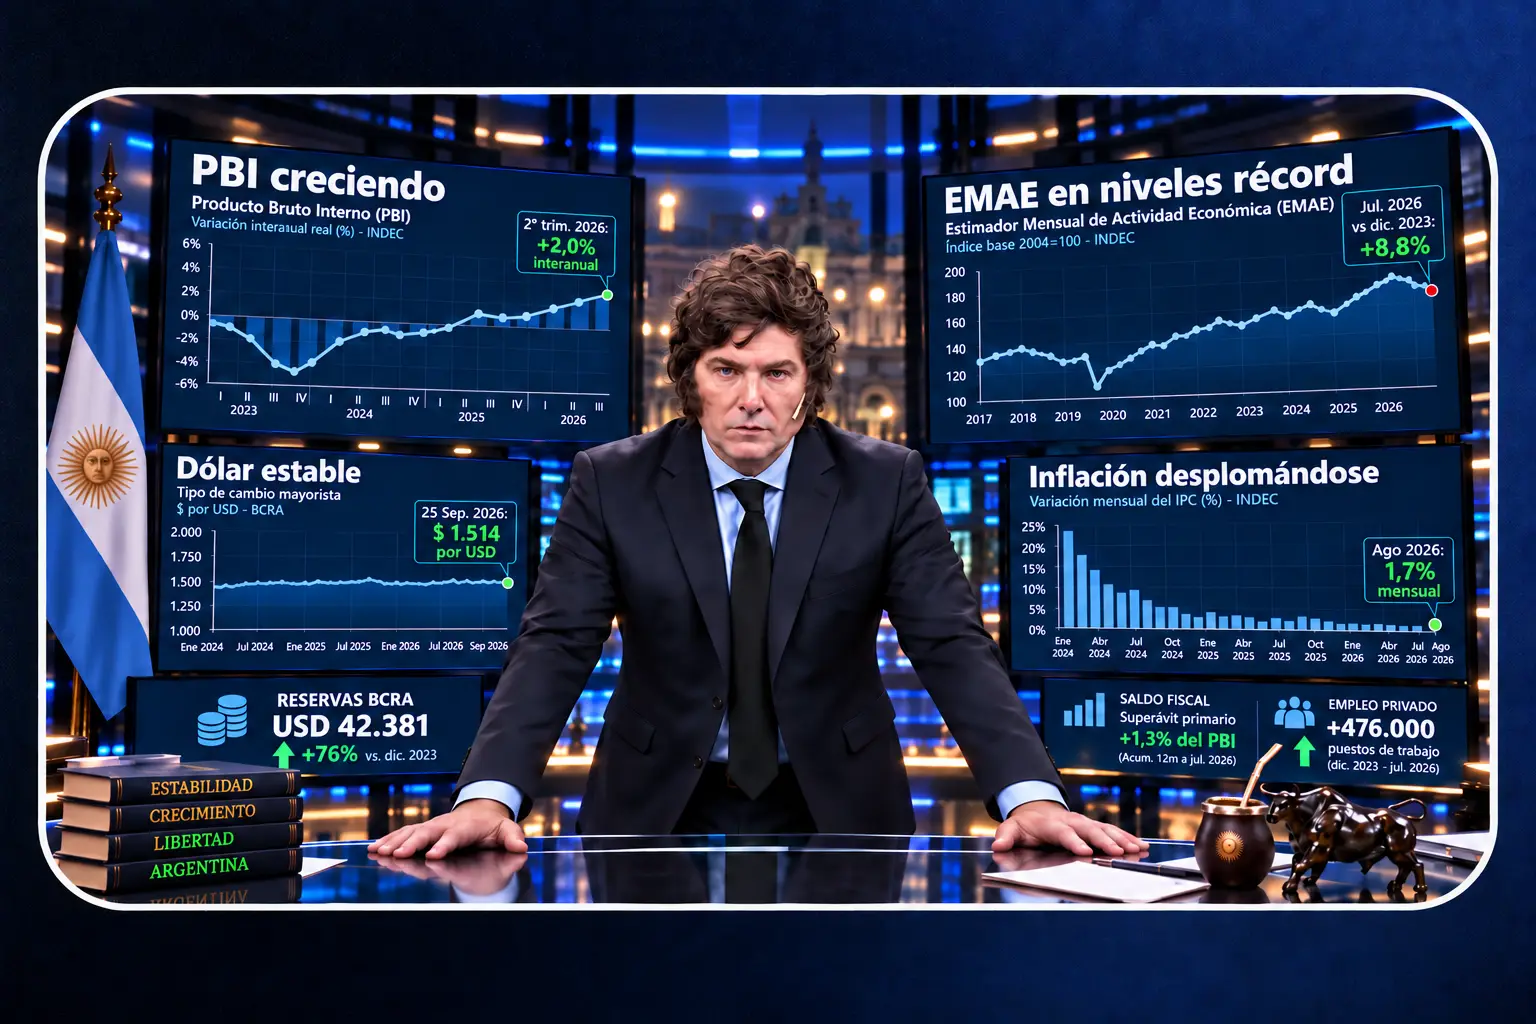
Mientras el plan de estabilización macro (reducción de la inflación, consolidación de las cuentas fiscales) marcha hacia adelante, y el programa de desregulación y transformación de la economía argentina avanza, vemos números que, a simple vista, parecerían indicar lo contrario.

Es la opinión de este columnista que nos estamos enfocando en las métricas equivocadas. O, mejor dicho, que las estamos comparando contra la vara equivocada.

"El consumo no arranca"

Esto se escucha casi de manera permanente: "el consumo no toma vuelo", "los supermercados venden menos", "el comercio está parado". Y los números lo confirman: según Scentia, el consumo masivo cayó 1,2% interanual en septiembre y acumula una baja de 2,7% en el año, en niveles todavía muy por debajo de los de 2023. Para hacer un análisis a conciencia, hay que entender contra qué se compara.

En una economía de alta inflación como la que vivió la Argentina durante el gobierno de Alberto Fernández (aunque podríamos irnos casi hasta 2015), el incentivo de las familias y las empresas a ahorrar es prácticamente nulo. Durante el cepo, ahorrar era castigado por los dos lados. Quien quería dólares pagaba una brecha que a fines de 2023 superaba el 150%. Quien se quedaba en pesos veía cómo una inflación del 211% se comía cualquier plazo fijo. Con el ahorro penalizado en ambas monedas, lo racional era consumir todo hoy, porque no sé cuánto me va a costar mañana.

Por eso 2023 fue un pico de consumo de cobertura en bienes de consumo masivo, servicios y no durables. Si no puedo ahorrar, voy a ir a comer afuera todo lo que pueda, o a comprar bienes no perecederos en el supermercado: vinos, latas de atún. El que podía, viajaba o cambiaba el auto. Comparar el consumo de hoy contra ese pico es comparar contra una distorsión.

Hoy el escenario es radicalmente distinto. Eliminada la brecha y con tasas reales que dejaron de ser confiscatorias, los argentinos volvieron a ahorrar. Con el mercado abierto entre 2016 y 2019, las familias compraban en neto unos US$1.500 millones por mes. Hoy compran casi el doble, entre US$2.500 y 2.900 millones mensuales. Los depósitos privados en dólares cerraron septiembre en US$41.940 millones, el nivel más alto desde la salida de la convertibilidad. Ese ahorro es, por definición, consumo que no se hizo.
Las cuatro claves descubiertas en el celular de Claudio Barrelier
Te puede interesar:

Las cuatro claves descubiertas en el celular de Claudio Barrelier


Temas:

Recuperación económicaClavesprocesos de estabilización

La Derecha Diario en X

  1. PETROBRAS CAE 13% EN EL PREMARKET TRAS LA VICTORIA DE LULA Las acciones de la petrolera estatal brasileña registran una fuerte caída en las operaciones previas a la apertura del mercado, en medio de la reacción de los inversores al resultado electoral y la incertidumbre sobre el futuro de la política económica y energética de Brasil.

    hace 4 min

  2. NO FALLA: SOROS FELICITÓ A LULA DA SILVA POR SU REELECCIÓN Alex Soros, hijo y heredero del imperio del multimillonario George Soros, publicó un mensaje felicitando al mandatario brasileño y celebró su victoria electoral.

    hace 16 min

  3. TE LIQUIDA: LA BOLSA BRASILEÑA CAE CASI -20% EN EL PREMARKET CON LULA ELECTO COMO PRESIDENTE La reelección de Lula da Silva desató una fuerte caída de los activos brasileños en las operaciones fuera de horario. El ETF EWZ, que sigue a las principales acciones del país, se desplomó un 18% en las negociaciones nocturnas, mientras Petrobras retrocedió un 12%.

    hace 38 min

  4. CON UN FUERTE FRAUDE EN EL NORDESTE Y TODO EL SUR INUNDADO, LULA REELIGE COMO PRESIDENTE Lula da Silva consiguió la reelección frente a Flávio Bolsonaro en el balotaje brasileño. Con el 99,86% de las urnas escrutadas, obtiene alrededor del 51,75% de los votos frente al 48,25% de su rival, en medio de fuertes cuestionamientos por las irregularidades denunciadas durante la jornada electoral, especialmente por la decisión de extender dos horas el horario de votación cuando el escrutinio ya había comenzado.

    hace 52 min

La Derecha Diario logo
TwitterInstagramYouTubeTikTokFacebook
Derecha Diario TV

Nosotros

  • Quienes Somos
  • Autores
  • Donar

Privacidad

  • Protección de datos
  • Canales
  • Sitemap
  • RSS

Contacto

  • info@derechadiario.com.ar
PUBLICIDAD
La Derecha Diario logo
ENX logoInstagram logoYouTube logoTikTok logoFacebook
ÚLTIMAS NOTICIASPOLÍTICAOPINIÓNINTERNACIONALESECONOMÍADEPORTESENTRETENIMIENTOLA DERECHA DIARIO INVESTIGANEGOCIOS & FINANZASSOCIEDADCÓRDOBA
DERECHA DIARIO TV
  • EN
    XInstagramYouTubeTikTokFacebook
  • DERECHA DIARIO TV
  • Secciones
  • ÚLTIMAS NOTICIAS
  • POLÍTICA
  • OPINIÓN
  • INTERNACIONALES
  • ECONOMÍA
  • DEPORTES
  • ENTRETENIMIENTO
  • LA DERECHA DIARIO INVESTIGA
  • NEGOCIOS & FINANZAS
  • SOCIEDAD
  • CÓRDOBA
  • Países
  • La Derecha Diario México logoLA DERECHA DIARIO MÉXICO
  • La Derecha Diario Uruguay logoLA DERECHA DIARIO URUGUAY
  • La Derecha Diario Ecuador logoLA DERECHA DIARIO ECUADOR
  • La Derecha Diario Israel logoLA DERECHA DIARIO ISRAEL
  • La Derecha Diario Estados Unidos logoLA DERECHA DIARIO ESTADOS UNIDOS
  • Temas
  • GUERRA EN IRÁN
  • El Diario
  • QUIENES SOMOS
  • AUTORES
  • PUBLICIDAD
  • DONAR

Noticias relacionadas

Primero programaron la inteligencia artificial, después le pidieron perdón

Primero programaron la inteligencia artificial, después le pidieron perdón

Crecer sin combatir al capital: más ahorro, inversión y menos impuestos provinciales

Crecer sin combatir al capital: más ahorro, inversión y menos impuestos provinciales

Europa esta adoptando peores características que las que tuvo América Latina

Europa esta adoptando peores características que las que tuvo América Latina

Para ganar la guerra cultural, hay que ganar las batallas del relato

Para ganar la guerra cultural, hay que ganar las batallas del relato

La vuelta de un clásico pre-electoral: todos contra Javier Milei

La vuelta de un clásico pre-electoral: todos contra Javier Milei

Marine Le Pen lanzó su campaña presidencial en Francia con promesas de seguridad y recuperación nacional

Marine Le Pen lanzó su campaña presidencial en Francia con promesas de seguridad y recuperación nacional

El problema es que ese ahorro no vuelve a la economía como crédito. Por un lado, los dólares del colchón no se canalizan a través del sistema financiero. Por otro, los bancos todavía enfrentan restricciones para prestar dólares bancarizados a quienes no generan ingresos en esa moneda, aunque el crédito en dólares a empresas viene creciendo. Esto pone mucha presión sobre la tasa de interés, ya que se ahorra en una moneda pero se toma crédito en otra, y le pone un techo a la capacidad del crédito de dinamizar el consumo de quienes están dispuestos a gastar hoy contra ahorro mañana.

"La inversión está cayendo"

Otro argumento que se escucha, y el dato lo respalda: la inversión del primer trimestre de 2026 estaba 11% por debajo del promedio de 2023. Volvemos a que no hay que pelearse con el número, pero sí entender qué es lo que el indicador muestra (o deja de mostrar).

Para comenzar, la construcción se cuenta como parte de la inversión. Eso es una convención metodológica, pero cabe preguntarse cuánto impacta realmente en la productividad del país la construcción de viviendas con el objetivo de ahorrar. Aquí tenemos otro desequilibrio micro que todavía estamos pagando.

En la Argentina, por los constantes procesos inflacionarios, el "ladrillo" fue siempre la forma de ahorro por excelencia. Para la generación de mis padres, invertir en instrumentos financieros (más allá de un plazo fijo) es un concepto tan ajeno como lo es para las generaciones más jóvenes un teléfono público de Entel. Durante los años del supercepo de Alberto Fernández y Sergio Massa, el ladrillo les daba a las constructoras la posibilidad de emitir cuasi-dólares: uno podía comprar un bien que tenía valor en dólares, pagando en pesos. El ladrillo ya no se veía como una inversión o una unidad habitacional, sino como un sustituto imperfecto de una moneda difícil de conseguir. En finanzas, eso se llama un dólar sintético.

Cuando se cerró la brecha y los ahorristas recuperaron el acceso a dólares de verdad, la demanda por sustitutos sintéticos se evaporó. No sorprende a nadie que la construcción esté hoy alrededor de un 20% por debajo de donde estaba antes de este gobierno. Gran parte de esa demanda era especulación financiera o, simplemente, una alternativa a la forma preferida de los argentinos de ahorrar: guardar dólares en la caja de seguridad.

Con la construcción privada sin la demanda de instrumentos sintéticos de ahorro y sin las políticas keynesianas de estímulo a la demanda agregada que sostenían la obra pública, uno de los componentes más importantes de la inversión se desplomó. Eso no quiere decir que el resto de la inversión esté en buena forma: maquinaria y equipo también esperan señales. Y la principal señal que falta es política.

Qué puede hacer el gobierno hacia adelante

El problema de fondo es el riesgo político. Los cavernícolas de siempre dicen que, de volver, aumentarían todos los impuestos que este gobierno redujo o eliminó y darían marcha atrás con las transformaciones microeconómicas que viene llevando adelante el ministerio de Federico Sturzenegger. Solo hace falta ver cómo una parte importante del arco político salivaba ante la posibilidad de dar vuelta el decreto 70/23. Con ese horizonte, ¿quién hunde capital hoy?

No vale la pena entrar en discusiones irrisorias, como pedirle a un gobierno que hizo de la austeridad fiscal una bandera que haga "un poquito" de keynesianismo. El camino es mantener la austeridad fiscal para poder simplificar, reducir y eliminar impuestos.

En esa línea, es interesante el aporte de Robert Hall, que este mes recibió el premio Nobel de Economía junto con Michael Woodford por sus trabajos sobre los fundamentos microeconómicos de la estabilización macroeconómica. Hall es además coautor, junto con Alvin Rabushka, del impuesto plano: una alícuota única sobre los salarios, con un mínimo no imponible generoso, y la misma alícuota sobre el flujo de caja de las empresas, que descuentan la inversión en el mismo año en que la hacen. Esa idea inspiró las reformas de los países de Europa del Este que lo adoptaron tras la caída del Muro de Berlín.

El impuesto de tasa única no solo simplifica el cálculo (el objetivo es que la declaración entre en una postal), sino que alinea los incentivos de los agentes económicos al gravar cada peso incremental con la misma alícuota. Eso genera incentivos para crecer sin miedo a ser penalizado desproporcionadamente y desalienta las alquimias societarias o el uso de recursos de manera subóptima con el solo objetivo de eludir impuestos. Y al permitir deducir la inversión en el acto, ataca directamente la variable que hoy "no arranca".

El gobierno podría avanzar hacia una reforma de ese calibre sin sacrificar la posición fiscal presente, sancionando una ley que establezca que ese será el régimen impositivo a partir de 2028. Una señal de esa magnitud generaría dos efectos. Por un lado, les indicaría a los agentes económicos que la promesa de bajar impuestos se cumple. Por el otro, aumentaría significativamente el costo de revertirla.

Alguien dirá que una ley se deroga con otra ley, y que varios de los países que adoptaron el impuesto plano después volvieron a esquemas progresivos. Es cierto. Pero lo que encarece revertir una reforma no es el texto de la ley, sino las decisiones que familias y empresas ya tomaron en base a ella. Cuanto antes se anuncie, más inversiones y más planes de vida quedan atados a ese régimen, y más caro le resulta a cualquier gobierno futuro desarmarlo.

Esto podría destrabar decisiones de inversión (y de consumo) que hoy están paralizadas por miedo a lo que un futuro gobierno plagado de oscurantismo económico pudiese hacer.